La volatilité observée la semaine dernière, particulièrement sur les valeurs technologiques, a une nouvelle fois soulevé des questions concernant les valorisations, la pérennité de l’engouement autour de l’intelligence artificielle et l’orientation des marchés actions.
C’est une bonne occasion de prendre du recul.
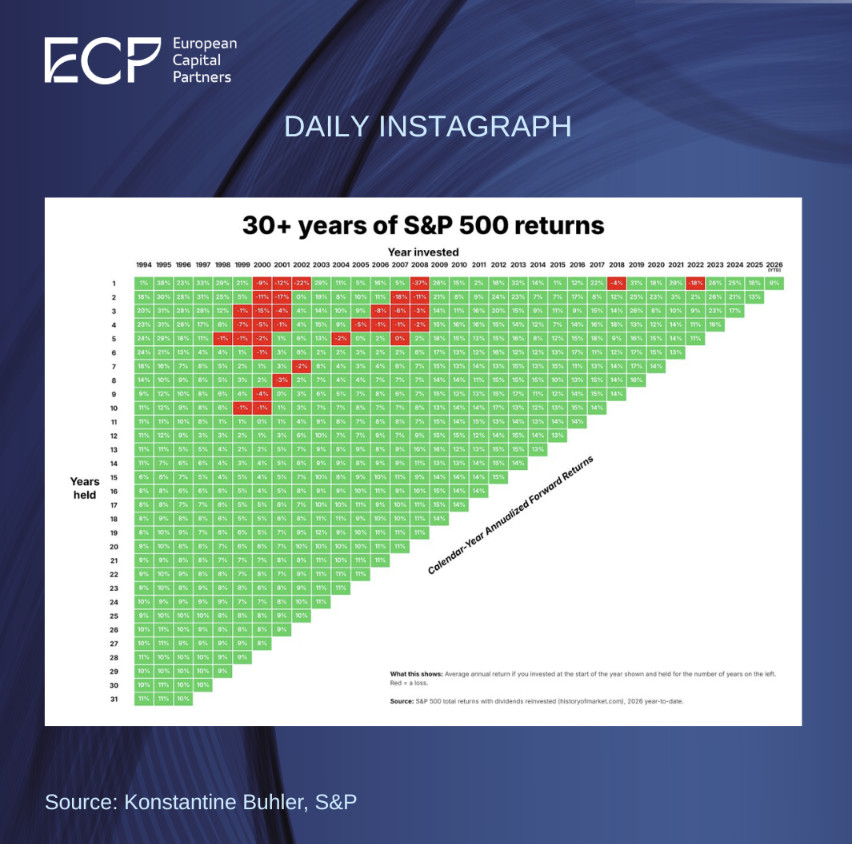
Le graphique raconte une histoire remarquable. Il retrace plus de 30 ans de performances du S&P 500, incluant la bulle Internet, la crise financière, le Covid, l’inflation, les guerres et bien d’autres raisons de s’inquiéter. Et pourtant, ce qui domine, c’est une véritable mer de vert.
Toutes les périodes d’investissement achevées de 15 ans ou plus présentées dans ce graphique ont affiché un rendement annualisé positif. Toutes les années n’ont pas été faciles, loin de là, mais la patience a été récompensée.
Bien entendu, cela ne signifie pas qu’il faut acheter des actions à n’importe quel prix. Les valorisations comptent, tout comme la qualité des entreprises dans lesquelles nous investissons. Une bonne entreprise ne constitue pas nécessairement un bon investissement si son prix d’achat est trop élevé. La volatilité de la semaine dernière nous a utilement rappelé cette distinction.
Mais il existe un autre risque que les investisseurs ont tendance à sous-estimer : celui de ne pas être investi. Les marchés n’attendent pas que les incertitudes disparaissent pour se redresser. Et certaines des plus fortes séances de hausse surviennent généralement lorsque le sentiment des investisseurs est au plus bas.
Après 30 ans passés à gérer des investissements en actions, j’ai compris que la réussite en matière d’investissement tient moins à la capacité de prévoir la prochaine correction qu’à la compréhension du potentiel bénéficiaire des entreprises dans lesquelles nous investissons et à la patience nécessaire pour laisser cette valeur se concrétiser.
Le temps ne garantit pas les rendements. Mais il reste l’un des plus grands alliés de l’investisseur en actions.