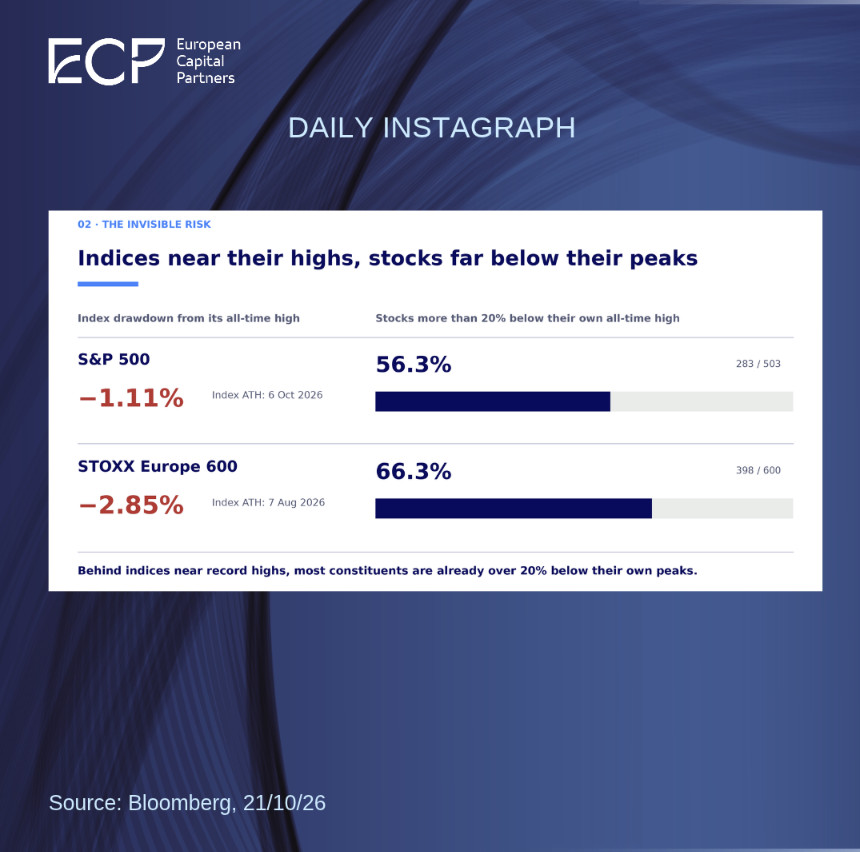
Les marchés boursiers restent proches de leurs plus hauts historiques. Le S&P 500 se situe à seulement 1,11 % de son record du 6 octobre, tandis que le STOXX Europe 600 n’est qu’à 2,85 % de son sommet du 7 août (clôture de mercredi).
Mais lorsqu’on examine la situation de plus près, le constat est tout autre.
Aux États-Unis, 56,3 % des sociétés composant le S&P 500 (283 sur 503) cotent à plus de 20 % en dessous de leurs propres plus hauts historiques. En Europe, cette proportion est encore plus élevée : 66,3 % des sociétés (398 sur 600).
Quelques grandes entreprises peuvent maintenir les indices pondérés par la capitalisation boursière à proximité de leurs records, alors que la majorité des actions individuelles sont en difficulté. Ce phénomène est particulièrement visible aux États-Unis, où les performances des plus grandes entreprises technologiques ont largement dominé les indices.
Pour les investisseurs, cette situation présente deux aspects. D’une part, elle met en évidence la fragilité qui se cache derrière des marchés apparemment solides. D’autre part, elle offre des opportunités aux investisseurs capables de sélectionner les titres avec discernement et prêts à regarder au-delà des indices.
Après tout, nous investissons dans des entreprises, pas dans des indices.